واقعگرایی کریدوری: جایگاه پاکستان در کریدورهای زمینی ایران
مقدمه توقف عملی ترافیک تجاری در تنگه هرمز پس از جنگ ۹ اسفند ۱۴۰۴ و ناپایداری آتشبسهای بعدی که تا میانه تیر ۱۴۰۵ به اوج تازهای از حملات انجامید، پرسش از ارزش…
تحلیل هوش مصنوعی
نسخه صوتی مقاله
مقدمه
توقف عملی ترافیک تجاری در تنگه هرمز پس از جنگ ۹ اسفند ۱۴۰۴ و ناپایداری آتشبسهای بعدی که تا میانه تیر ۱۴۰۵ به اوج تازهای از حملات انجامید، پرسش از ارزش مسیرهای زمینی را از بحث نظری به مسئلهای عملیاتی بدل کرده است. گفتمان رایج این مسیرها را با معیارجایگزینی دریا میسنجد. نوشتار حاضر استدلال میکند که چنین معیاری ناکافی و گمراهکننده است و ارزش هر مسیر باید در سه لایه جداگانه ارزیابی شود: نخست، مقیاس و ترکیب جریانها. دوم، تابآوری در برابر اختلال و سوم حکمرانی مسیرها در قلمرو کشورِ ترانزیتی. از این رو، جایگاه پاکستان در سبد مسیرهای ایران نیز در تلاقی این سه لایه و در چارچوب وابستگی متقابل نامتقارن دو کشور فهمپذیر میشود. در این چارچوب، اهمیت مسیر پاکستان را با توان جایگزینی کامل مسیرهای دریایی نمیسنجیم، بلکه با ظرفیت آن برای حفظ بخشی از جریانهای ضروری تجارت در دورههای اختلال مورد ارزیابی قرار خواهد گرفت.
- برتری مسیرهای تجاری از حیث مقیاس و ترکیب جریانها
در لایه ظرفیت محور، برتری دریا یک برتری ساختاری است. یک قطار باری در کریدور قزاقستان- ترکمنستان- ایران حداکثر ۵۰ کانتینر حمل میکند در حالیکه یک کشتی ۲۰ هزار کانتینر را در یک سفر جابهجا میکند. در مقابل، زمان رسیدن بار به چین در این مسیر ریلی کمتر از دو هفته گزارش شده است (Haqqani, 2026). بنابراین، مسیر زمینی، در مقیاس بازنده است اما در بحث زمان یک رقیب جدی است و این ترکیب آن را برای کالاهایی با ارزشبالا و زمانحساس جذاب میکند. با این حال، مقایسه ظرفیت یک سفر قطار با یک سفر دریایی برای سنجش نهایی کارایی کریدور کافی نیست و ارزیابی دقیقتر باید ظرفیت سالانه شبکه، دفعات حرکت، هزینه حمل هر واحد بار و قابلیت افزایش ظرفیت در دوره بحران را نیز دربرگیرد. مزیت مسیر زمینی در این چارچوب از توان آن برای حفظ جریانهای حساس در دوره اختلال ناشی میشود و با ظرفیت اسمی یک وسیله حملونقل تعیین نمیشود.
از سوی دیگر، ترکیب تجارت ایران نیز این نتیجه را تقویت میکند. چین ۸۰ تا ۹۰ درصد نفت خام صادراتی ایران را میخرد (Haqqani, 2026). در این مقیاس، انتقال جریان انرژی، به ماهیت خود، دریایی است و کاندید انتقال به زمین نیست. به این ترتیب، مسیرهای زمینی در بخشی از تجارت غیرنفتی اهمیت مییابند که جنگ بیشترین آسیب را به آن زده است. در سال ۲۰۲۴ کل تجارت از حدود ۱۲۵ میلیارد دلار به نزدیک ۷۶ میلیارد دلار در سال ۲۰۲۶ رسیده است البته مبادلات غیررسمی خزر و پاکستان در این آمار نیست. کریدور شمال- جنوب با ۷۲۰۰ کیلومتر طول و پیشرفت حدود ۷۵ درصدی، به برآورد منابع مورد استناد، ۳۰ درصد ارزانتر و ۴۰ درصد کوتاهتر از مسیرهای سنتی خواهد بود اما این مزیت به تکمیل اتصال ریلی رشت-آستارا مشروط است. در نتیجه، سنجش جایگاه هر مسیر در سبد ترانزیتی ایران باید بر نقش آن در ترکیب کلی شبکه استوار باشد نه بر مقایسه منفرد یک ظرفیت خاص.
- مسیرهای جایگزین: ارزش گزینهای و همبستگی ریسکها
مقیاس مسیرهای زمینی اگرچه محدود است اما در شرایط بحرانی ارزش آنها را باید در جای دیگری جست. در بحث ارزش گزینهایی مسیر جایگزین را میتوان به عنوان گزینههای در دسترس در شرایط خاص نیز تعریف کرد. به این معنا که در شرایط عادی این مسیرها قابلیت بهرهبرداری زیادی ندارند و ارزش آنها در فاصله میان وضعیت عادی و وضعیت بحرانی بر اساس میزان هزینه تأمین پدیدار میشود. بر این اساس، معیار درست، توان تأمین حداقلی جریانهای ضروری به عنوان جایگزین در بدترین سناریوهاست و تکیه بر نرخ بهرهبرداری برای کریدورهای جایگزین معیار مناسبی برای اندازهگیری ظرفیت این مسیرها نیست. برای تبدیل این مفهوم به شاخصی عملیاتی، میتوان ظرفیت عبور در دوره بحران، زمان ترانزیت، هزینه بیمه، امکان افزایش حجم ناوگان، ثبات مرزی و دسترسی به سازوکارهای پرداخت را بهعنوان متغیرهای اصلی در نظر گرفت. در این صورت، مسیری که در شرایط عادی سهم محدودی از تجارت دارد، ممکن است در زمان اختلال ارزش راهبردی بیشتری پیدا کند.
در کنار ظرفیت، منشأ ریسک نیز اهمیت دارد. تنوعبخشی زمانی کارآمد است که مسیرهای مختلف در برابر یک نوع خطر آسیبپذیر نباشند. اگر چند مسیر از نظر جغرافیایی متفاوت باشند، اما همگی در برابر تحریم مالی، اختلال بیمهای یا محدودیت پرداخت آسیبپذیری مشابهی داشته باشند، افزایش تعداد آنها الزاماً تابآوری شبکه را بالا نمیبرد. برای مثال، بنادر خزر ظرفیت محدودی دارند و شناورهای کوچکتری را میپذیرند. مسیر پاکستان نیز با نوع دیگری از محدودیت روبهروست و استمرار آن به معافیتهای موقت بانکی و تصمیمهای نظارتی وابسته است. در همین دوره، تعلیق کامل مبادلات تجاری و مالی امارات با ایران از ۲۸ مرداد ۱۴۰۵، در حالی رخ داد که امارات در سال ۲۰۲۴ دومین شریک بزرگ تجاری ایران با حدود ۲۸ میلیارد دلار مبادله بود. این تحول نشان میدهد بخشی از آسیبپذیری تجارت ایران از سطح یک اختلال مقطعی فراتر رفته و به تغییر در ساختار دسترسی به مسیرهای تجاری رسیده است.
بنابراین، ریسک مسیرها باید بر اساس منشأ آنها تفکیک شود. بخشی از ریسکها امنیتیاند، بخشی از نظام مالی و تحریم ناشی میشوند و بخشی دیگر به محدودیت زیرساخت، ظرفیت مرزی و حکمرانی مربوطاند. هرچه منشأ ریسک مسیرها متنوعتر باشد، کارکرد سبد کریدوری ایران در برابر بحران پایدارتر خواهد بود.
- حکمرانی مسیر و هزینه امنیت
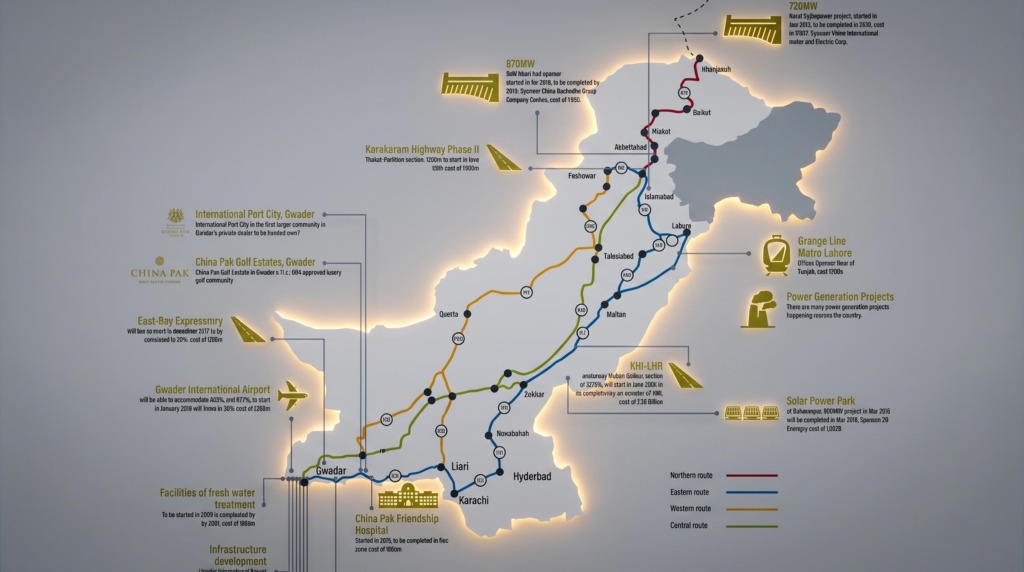
مسیر پاکستان از شش کریدور جادهای میان بنادر کراچی، قاسم و گوادر و گذرگاههای گبد و تفتان تشکیل شده است. همزمان، دو کشور در مرداد ۱۴۰۴ دوازده سند همکاری امضا کردند و هدف افزایش تجارت دوجانبه به ۱۰ میلیارد دلار تا سال ۲۰۲۸ را در دستور کار قرار دادند. این مجموعه نشان میدهد زیرساخت سیاسی گسترش روابط تجاری وجود دارد با این حال، عملکرد واقعی مسیر به شرایط امنیتی و اداری بلوچستان وابسته است. بخش مهمی از مسیر در منطقهای قرار دارد که از نظر اقتصادی و امنیتی با مشکلات عمیق روبهروست. آتشزدن پنج تانکر در محور N-40، حمله به ۲۸ کامیون طی دو هفته، تشکیل نیروی ویژه با هزینه حدود ۲۵ میلیارد روپیه از محل بودجه توسعهای و برقراری اسکورت موقت برای ناوگان، نشان میدهد امکان عبور کالا همچنان وجود دارد، اما این عبور با هزینه امنیتی قابل توجه همراه شده است (Asim, 2026). به این ترتیب، مسئله اصلی زمانی شکل میگیرد که وضعیت اضطراری به بخشی دائمی از عملکرد مسیر تبدیل شود.در این صورت، هزینه امنیت از یک هزینه موقت به بخشی از هزینه ساختاری ترانزیت تبدیل خواهد شد.
در سال ۲۰۲۵، حدود ۶۹۹ حمله در پاکستان ثبت شد که نسبت به سال قبل ۳۴ درصد افزایش داشت و ۲۵۴ مورد آن به گروههای مسلح بلوچ نسبت داده شد (Asim, 2026). در چنین شرایطی، امنیت مسیر به حضور نیروهای حفاظتی محدود نمیشود. استمرار فعالیت گمرک، قابلیت پیشبینی مقررات، ثبات خدمات مرزی، امکان حرکت منظم ناوگان و کاهش توقفهای اداری نیز بخشی از حکمرانی کریدور را شکل میدهند. ابهام در اطلاعات و دادههای دقیق مربوط به این وضعیت نیز بر دشواری ارزیابی مسیر افزوده است. روایتهای متعارض درباره نحوه ترخیص کالا در گبد- ریمدان و نبود آمار منظم درباره حجم بار، هزینه بیمه و سهم اسکورتها، امکان سنجش دقیق ظرفیت واقعی این کریدور را محدود میکند. بنابراین، مسئله پاکستان به باز یا بسته بودن جاده خلاصه نمیشود آنچه اهمیت دارد، میزان قابلیت پیشبینی مسیر در یک بازه زمانی طولانی است.
- وابستگی متقابل نامتقارن و ظرفیت چانهزنی
ارزیابی مسیر پاکستان بدون بررسی منافع اسلامآباد کامل نخواهد بود. در واقع، پاکستان از این مسیر به سوخت و کالای مصرفی ارزان، بازار ایران و سازوکارهای پرداخت ارزی دسترسی پیدا میکند. افزون بر این، اسلامآباد از سالها پیش در پی تقویت جایگاه خود بهعنوان حلقه اتصال خاورمیانه و آسیای مرکزی بوده است. تسهیل قواعد صادرات و ترانزیت ایران- آسیای مرکزی نیز در همین چارچوب قابل فهم است. این وضعیت برای ایران نیز نوعی ظرفیت چانهزنی ایجاد میکند. مسیر ایران یکی از گزینههای پاکستان برای دسترسی به بازارهای آسیای مرکزی است و هرچه مسیرهای رقیب با اختلال بیشتری روبهرو شوند، اهمیت آن افزایش مییابد. به همین دلیل، ارزش این کریدور ثابت نیست و با تحولات محیط پیرامونی تغییر میکند. افزایش تنش در افغانستان میتواند جذابیت مسیر ایران را برای پاکستان بیشتر کند، در حالی که بهبود شرایط افغانستان یا توسعه گزینههای جایگزین از طریق چین، بخشی از این مزیت را کاهش خواهد داد. با وجود این پیوند دوسویه، وابستگی دو طرف متقارن نیست. بخشی از سازوکارهایی که تداوم مسیر را ممکن کردهاند، به تصمیمهای نظارتی و بانکی پاکستان وابستهاند و ماهیتی موقت و بازگشتپذیر دارند. همچنین، حاشیه امن این مسیر در برابر فشار تحریم ثانویه، به برآورد GIS، تا حد زیادی به موقعیت سیاسی اسلامآباد و ظرفیت آن برای حفظ نقش میانجی وابسته است و ایران بر این متغیرها کنترل مستقیمی ندارد. از سوی دیگر، فشار تحریمی نیز میتواند از مسیرهای گوناگون بر عملکرد کریدور اثر بگذارد: از محدودیت در پرداخت و بیمه گرفته تا کاهش تمایل شرکتها برای مشارکت در تجارت با ایران. بنابراین، حتی در صورت حفظ امنیت فیزیکی جاده، اختلال در سازوکار مالی میتواند کارایی مسیر را کاهش دهد. این مسئله یکی از مهمترین وجوه وابستگی نامتقارن دو کشور در حوزه ترانزیت است.
- چشمانداز آتی مسیرها
نوشتار حاضر سه مسیر کلی را برای آینده ترسیم میکند: نخست، بازمسیریابی تجارت و شکلگیری شبکههای موازی بهعنوان محتملترین وضعیت. دوم، استفاده از آسیبپذیری شرکای باقیمانده ایران، بهویژه پاکستان، برای افزایش فشار خارجی. سوم،، تغییر بنیادین در ساختار فعلی تحریم بهعنوان کماحتمالترین وضعیت. در کنار این سه مسیر، برای ارزیابی مستقیمتر مسیر پاکستان، میتوان این تصویر کلی را با دو متغیر اصلی و مهم دیگر نیز تکمیل کرد: سطح امنیت بلوچستان و شدت فشارهای تحریمی غرب. به این ترتیب، در وضعیتی که امنیت بالا و فشار تحریمی پایین باشد، مسیر پاکستان میتواند کارکرد مکمل باثباتتری برای تجارت ایران پیدا کند. اگر امنیت کاهش یابد، هزینه حمل، بیمه و اسکورت افزایش خواهد یافت و ظرفیت مسیر محدودتر خواهد شد. در شرایطی که امنیت حفظ شود اما فشار تحریمی تشدید گردد، گلوگاه اصلی از جاده به نظام مالی و پرداخت منتقل میشود. در بدترین وضعیت، یعنی همزمانی ناامنی بلوچستان و فشار تحریمی شدید، توان مسیر برای ایفای نقش در تابآوری تجاری ایران به میزان قابل توجهی کاهش خواهد یافت. وضعیت افغانستان نیز بر این چشماندار اثر میگذارد. هرچه دسترسی پاکستان به آسیای مرکزی از مسیر افغانستان دشوارتر شود، ارزش نسبی مسیر ایران برای اسلامآباد افزایش مییابد. برعکس، بازگشت ثبات به آن مسیر میتواند بخشی از وزن ژئوپلیتیکی کریدور ایران-پاکستان را کاهش دهد. بنابراین، پایش امنیت بلوچستان، فشار تحریمی و وضعیت افغانستان باید در کنار یکدیگر انجام شود.
- الزامات سیاستی
از مجموع این تحلیل چهار الزام سیاستی به دست میآید. نخست، مسیر پاکستان باید بر اساس شاخص تابآوری ارزیابی شود. در این ارزیابی، توان تأمین کالاهای ضروری و ارزشبالا در شرایط اختلال، زمان ترانزیت، هزینه بیمه، ثبات مرزی و دسترسی به سازوکارهای پرداخت اهمیت بیشتری از سهم مسیر در کل تجارت دارد. دوم، طراحی سبد کریدوری ایران باید بر تفاوت منشأ ریسک استوار شود. در این چارچوب، مسیر پاکستان، خزر، کریدور شمال- جنوب و مسیرهای آسیای مرکزی باید با مجموعهای مشترک از معیارهای ظرفیت، هزینه، امنیت، فشار تحریمی و امکان افزایش جریان مقایسه شوند. چنین مقایسهای امکان میدهد کارکرد هر مسیر در شرایط عادی و بحرانی بهصورت جداگانه مشخص شود.سوم، ایران و پاکستان میتوانند سازوکاری مشترک برای انتشار دورهای دادههای مربوط به حجم بار، زمان ترانزیت، هزینه بیمه و سهم ترافیک اسکورتشده ایجاد کنند. دسترسی به چنین دادههایی، علاوه بر کاهش ابهامهای موجود، امکان تفکیک تجارت دوجانبه، ترانزیت کشورهای ثالث و جریانهای غیررسمی مرزی را فراهم خواهد کرد. چهارم، پایداری مسیر به میزان انتفاع جوامع محلی از تجارت قانونی وابسته است. همچنین، قاعدهمندشدن سازوکارهای پرداخت و ترانزیت، از جمله استفاده از کنوانسیون TIR که دو کشور به کار گرفتهاند میتواند وابستگی مسیر به تصمیمهای موقت را کاهش دهد.
- جمعبندی
واقعگرایی کریدوری مستلزم آن است که ظرفیت، ریسک و کارکرد هر مسیر همزمان دیده شود. مسیرهای زمینی از نظر حجم توان رقابت با تجارت دریایی را ندارند اما در دوره اختلال میتوانند بخشی از جریانهای ضروری را حفظ کنند و از شدت آسیب ناشی از انسداد یا محدودیت مسیرهای اصلی بکاهند. ارزش این مسیرها نیز به ظرفیت اسمی آنها وابسته نیست و کیفیت زیرساخت، امنیت، نظام پرداخت، بیمه و قابلیت پیشبینی حکمرانی بر عملکرد آنها اثر مستقیم دارد. در این چارچوب، پاکستان را میتوان کریدوری مکمل با ارزش قابل توجه در تابآوری تجاری ایران و ظرفیت محدود برای جایگزینی تجارت دریایی دانست. وزن راهبردی این مسیر در دورههای بحران افزایش مییابد، اما پایداری آن به امنیت بلوچستان، ثبات مقررات، دسترسی به سازوکارهای مالی و تحولات مسیرهای رقیب در افغانستان و آسیای مرکزی وابسته است. از این رو، جایگاه پاکستان زمانی معنا پیدا میکند که در کنار سایر مسیرهای ایران و در قالب یک سبد کریدوری متنوع، قابل سنجش و مبتنی بر تفاوت منشأ ریسک مدیریت شود.
دربارهٔ نویسنده
دکتر ویدا یاقوتی
دکترای علوم سیاسی از دانشگاه علوم و تحقیقات؛ پژوهشگر روابط بینالملل و مطالعات استراتژیک با تمرکز بر ژئوپلیتیک آسیای جنوبی، افغانستان–پاکستان و تعاملات منطقهای ایران. استاد مهمان علوم سیاسی در دانشگاه علوم و تحقیقات و مدیر گروههای «مطالعات استراتژیک افپاک» و «شبهقاره» در مراکز پژوهشی معتبر کشور.
- سیاست
شیوه ارجاع به این مقاله
دکتر ویدا یاقوتی. «واقعگرایی کریدوری: جایگاه پاکستان در کریدورهای زمینی ایران.» اندیشکده اقبال، ۲۸ مهر ۱۴۰۵. https://iqbalforum.org/fa/%d9%88%d8%a7%d9%82%d8%b9%da%af%d8%b1%d8%a7%db%8c%db%8c-%da%a9%d8%b1%db%8c%d8%af%d9%88%d8%b1%db%8c-%d8%ac%d8%a7%db%8c%da%af%d8%a7%d9%87-%d9%be%d8%a7%da%a9%d8%b3%d8%aa%d8%a7%d9%86-%d8%af%d8%b1/.

نظرات