

بازآرایی ترانزیتی در اوراسیا: نقش چین در مسیرهای ترانزیتی پاکستان و آسیای مرکزی
مقدمه تحولات اخیر در مناسبات پاکستان و کشورهای آسیای مرکزی نشان میدهد جغرافیای تجارت و ترانزیت منطقه بیش از گذشته تحت تأثیر ملاحظات امنیتی، اطمینانپذیری مسیرها و رقابت بر سر دسترسی به…
فهرست مطالب
تحلیل هوش مصنوعی
نسخه صوتی مقاله
مقدمه
تحولات اخیر در مناسبات پاکستان و کشورهای آسیای مرکزی نشان میدهد جغرافیای تجارت و ترانزیت منطقه بیش از گذشته تحت تأثیر ملاحظات امنیتی، اطمینانپذیری مسیرها و رقابت بر سر دسترسی به بازارها و بنادر دریایی قرار گرفته است. بررسی مسیرهای عبوری از خاک چین برای اتصال پاکستان به آسیای مرکزی، بهویژه پس از تداوم اختلال در مبادلات تجاری پاکستان و افغانستان، اهمیت بیشتری یافته است. با این حال، این تحول را نباید به معنای گرایش راهبردی پاکستان از مسیرهای متعارف به سوی چین یا شکلگیری یک کریدور تجاری کاملاً تثبیتشده دانست. آنچه در عمل رخ میدهد، تلاش اسلامآباد برای گسترش بدیلهای ارتباطی و کاهش آسیبپذیری تجارت خارجی در برابر بحرانهای سیاسی و امنیتی منطقه است؛ رویکردی که با منافع چین در توسعه کریدورهای زمینی و افزایش نقش آسیای مرکزی در شبکههای تجاری اوراسیا همپوشانی دارد.
تشدید تنشهای سیاسی و امنیتی میان پاکستان و افغانستان
از جمله محرکهای اصلی این تحول، تداوم بستهماندن گذرگاههای تجاری مشترک پاکستان و افغانستان است. در پی درگیریهای مرزی و تشدید تنشهای سیاسی و امنیتی از اکتبر ۲۰۲۵، مبادلات تجاری دو کشور متوقف شد و مسیر سنتی انتقال کالا از پاکستان به افغانستان و بازارهای آسیای مرکزی با اختلال جدی مواجه گردید. اهمیت این مسئله برای پاکستان صرفاً به تجارت دوجانبه محدود نیست؛ زیرا افغانستان از نظر جغرافیایی کوتاهترین مسیر زمینی اتصال پاکستان به بخش مهمی از بازارهای آسیای مرکزی محسوب میشود.
بر اساس گزارش شبکه خبری “سی.ان.ای” در ۲۲ اکتبر ۲۰۲۶، پس از گذشت حدود یک سال وقفه در مبادلات تجاری دوجانبه، صادرکنندگان پاکستانی با زیان، انباشت کالا و افزایش هزینه انتقال محمولهها مواجه شدهاند. بنا به گفته فعالان تجاری، انتقال کالا از مسیر ایران به ازبکستان که پیشتر از گذرگاه تورخم حدود یک هفته زمان میبرد و هزینهای در حدود ۲ تا ۳ هزار دلار داشت، اکنون در برخی موارد نزدیک به شش هفته زمان و ۱۰ تا ۱۳ هزار دلار هزینه در پی دارد. این ارقام مربوط به گزارشهای ارسالشده از سوی صادرکنندگان است و نباید بهعنوان معیاری عمومی برای تمام محمولهها تلقی شود؛ اما بهخوبی نشان میدهد که اختلال در یک مسیر اصلی چگونه میتواند هزینه تجارت منطقهای را افزایش و رقابتپذیری کالاهای صادراتی را کاهش دهد.
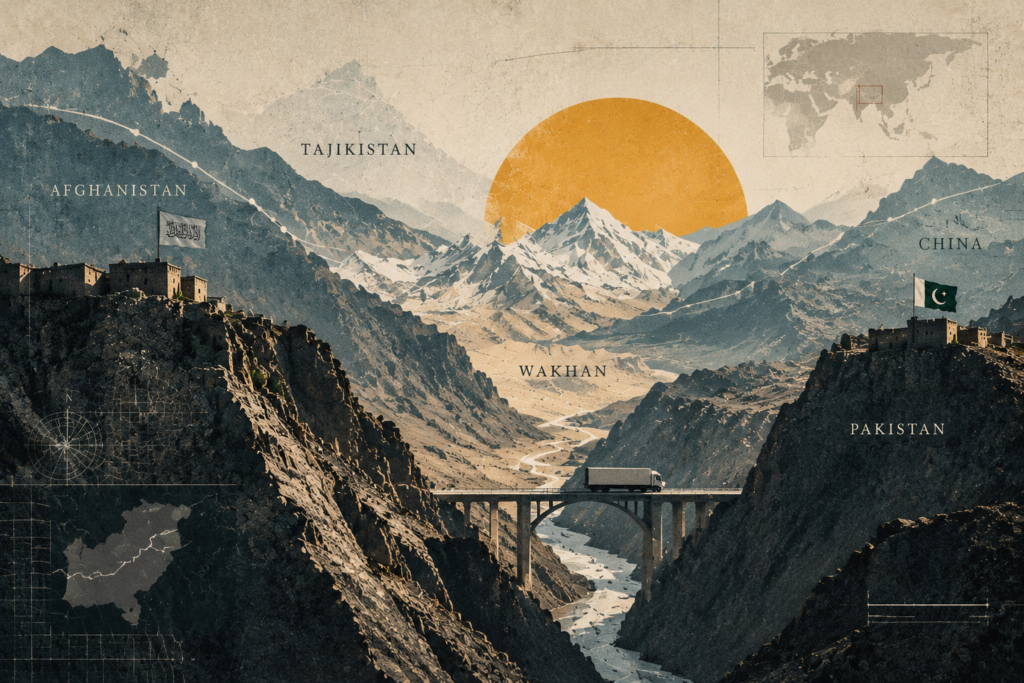
در چنین شرایطی، بهرهگیری از مسیر چین برای پاکستان و کشورهای آسیای مرکزی به گزینهای قابل اعتنا تبدیل شده است. گزارش”نشریه اوراسیانت” در گزارشی در ۲۷ ژوئیه ۲۰۲۶ با عنوان «گسترش تجارت از مسیر چین؛ ازبکستان و پاکستان در پی گسترش مبادلات» از توافق اولیه میان دو کشور برای گسترش مبادلات دوجانبه از مسیری خبر داد که گردش کالا در آن بدون عبور از خاک افغانستان انجام میشود. بر پایه این گزارش، مقرر شده بود ترتیباتی جدید در قالب اصلاح توافقنامه تجارت ترانزیتی پاکستان و ازبکستان تنظیم شود و در گام نخست، حملونقل جادهای از طریق گذرگاه سوست–خنجراب پاکستان (واقع در ایالت گیلگیتبلتستان و درمجاورت مرزهای غربی چین) صورت پذیرد. به این ترتیب، کالاهای پاکستانی میتوانند از طریق گذرگاه خنجراب وارد چین شوند و پس از عبور از شبکه جادهای این کشور، به مقصد بازارهای آسیای مرکزی ارسال گردند. از سوی دیگر، این مسیر دسترسی ازبکستان و سایر کشورهای منطقه به بازار پاکستان و بنادر جنوبی آن را تسهیل میکند. بااینحال، مرتفع بودن منطقه خنجراب، انقطاع فصلی تردد و ظرفیت محدود جادهای ، بهرغم کوتاهی مسیر، امکان تبدیل آن به یک کریدور پرظرفیت و دائمی را محدود میکند.
شایان ذکر است که در آوریل 2026 اعلام شد این کشور رسماً یک کریدور تجاری جدید را که کشورهای آسیای مرکزی را از طریق چین به بنادر جنوبی خود متصل میکند، فعال کرده است. در همین راستا، پاکستان نخستین محموله وارداتی خود را از قرقیزستان و از طریق این کریدور جدید دریافت کرد؛ مسیری که به کشورهای محصور در خشکی آسیای مرکزی این امکان را میدهد بدون وابستگی به مسیر سنتی ترانزیت از طریق افغانستان، به بنادر پاکستان دسترسی داشته باشند. کریدور جدید در زمانی راهاندازی شد که روابط پاکستان و افغانستان به دلیل درگیریهای طولانی مرزی، نگرانیهای امنیتی و اختلالات در مسیرهای تجاری متعارف همچنان پرتنش بود. این چالشها اسلامآباد را وادار کرد در پی مسیرهای جایگزین و پایدارتری برای تجارت منطقهای باشد.
ارزیابی حقوقی و اجرایی توافق پاکستان و ازبکستان
با این حال، ارزیابی وضعیت حقوقی و اجرایی این توافق باید با احتیاط انجام شود. هرچند رسانههای پاکستان در ژوئیه از توافق و امضای پروتکل اصلاحی خبر داده بودند، اما در منابع رسمی ، شواهد مستندی مبنی بر امضا و اجراییشدن پروتکل مربوط به افزودن مسیر چین به توافق ترانزیتی پاکستان و ازبکستان در دسترس نبود. در مقابل، پروتکل گسترش فهرست کالاهای مشمول تجارت ترجیحی دو کشور که در ۵ فوریه ۲۰۲۶ به امضا رسیده و از ۱۴ اوت همان سال برای ازبکستان لازمالاجرا شده است، سندی مستقل با موضوع کاهش تعرفههای تجاری است؛ از اینرو، این دو سند را نباید یکی دانست. تا زمانی که اسناد رسمی منتشر نشده و ترتیبات اجرایی روشن نگردیده است، بهتر است که از توافق اصولی یا کوشش برای اصلاح چارچوب ترانزیتی سخن به میان آید، نه از عملیاتیشدن کامل مسیر جدید.
روشن است از منظر پاکستان، هدف اصلی مسیر چین نه جایگزینی کامل مسیرهای سنتی، بلکه ایجاد گزینهای جایگزین برای مواقعی است که در مسیرهای متعارف اختلال رخ دهد. به بیان دیگر، ارزش اقتصادی مسیر چین باید با درنظرگرفتن هزینه حمل کالا، زمان واقعی تحویل و میزان اطمینانپذیری آن سنجیده شود.
این رویکرد صرفاً به پاکستان و ازبکستان محدود نیست. قرقیزستان نیز در سال ۲۰۲۶ استفاده از مسیر زمینی چین-قرقیزستان-پاکستان برای دسترسی به پاکستان را تجربه کرده است. این تجربه، هرچند بهتنهایی اثباتکننده شکلگیری یک جریان تجاری منظم و پرحجم نیست، ولی نشان میدهد که کشورهای آسیای مرکزی در حال آزمودن مسیرهای متنوعتری برای دسترسی به بنادر پاکستان هستند. در این میان، بنادر کراچی، قاسم و گوادر همچنان جایگاهی محوری در محاسبات ترانزیتی پاکستان دارند؛ اما دسترسی جغرافیایی به این بنادر زمانی به مزیت اقتصادی تبدیل میشود که حمل کالا از مبدأ آسیای مرکزی تا مقاصد دریایی، از نظر هزینه، زمان و پیشبینیپذیری با مسیرهای رقیب قابل مقایسه باشد.
در چشمانداز بلندمدت نیز راهآهن چین–قرقیزستان–ازبکستان یکی از مهمترین زیرساختهایی است که میتواند معماری ترانزیت منطقهای را دگرگون کند. این پروژه به طول تقریبی ۵۲۳ تا ۵۳۳ کیلومتر، با عبور از مناطق کوهستانی قرقیزستان، کاشغر چین را به دره فرغانه و شبکه ریلی ازبکستان متصل خواهد کرد. هزینه کل پروژه حدود ۴٫۷ میلیارد دلار برآورد شده و تأمین مالی آن بر پایه مشارکت سه کشور و وام اعطا شده توسط چین تنظیم شده است. عملیات ساخت این خط آهن از دسامبر ۲۰۲۴ رسماً آغاز شد و در سال ۲۰۲۶ وارد مرحله اجرایی گستردهتری گردید. بر اساس گزارش منتشرشده در ۳۰ سپتامبر ۲۰۲۶ از سوی مؤسسه “سی.اس.اس. اوراسیا”، تا اوایل سپتامبر عملیات ساخت ۲۷ تونل، ۴۳ پل و ۸۸ قسمت از بستر خط آهن در داخل قرقیزستان آغاز شده و نخستین تونل این مسیر به طول حدود ۲۰۹٫۶ متر نیز حفاری شده بود. زمان رسمی اعلامشده برای تکمیل پروژه همچنان سال ۲۰۳۰ است.
اهمیت این راهآهن در آن است که برای نخستین بار امکان ایجاد یک پیوند ریلی مستقیم میان چین و شبکه ترانزیت آسیای مرکزی را بدون عبور از خاک قزاقستان فراهم میکند. این موضوع بهویژه برای ازبکستان و کشورهای واقع در دره فرغانه اهمیت دارد و میتواند در بلندمدت بر الگوی ترانزیت کالا در منطقه اثر بگذارد. با این حال، نباید ظرفیت آتی این خط را با یک مسیر آماده بهرهبرداری اشتباه گرفت. مطابق گزارش یادشده، پیچیدگیهای فنی–مهندسی در رشتهکوه تیانشان، هزینه بالای ساخت، تأمین مالی پروژه، تغییر عرض خط آهن در ایستگاه انتقال بار ماکمال و مهمتر از همه، حجم واقعی بار قابل انتقال پس از بهرهبرداری، همچنان از عوامل تعیینکننده موفقیت اقتصادی آن هستند. مؤسسه یادشده، برآورد میکنند که این مسیر ظرفیت ترانزیت ۱۲ تا ۱۵ میلیون تن بار در سال را دارد، اما درعینحال، تأکید دارد که این رقم هنوز در عمل محقق نشده است. بنابراین، راهآهن چین–قرقیزستان–ازبکستان را باید یک زیرساخت راهبردی در حال ساخت دانست که میتواند بدیلهای ترانزیتی منطقه را افزایش دهد، نه مسیری که هماکنون توان رقابت عملیاتی با شبکههای موجود را داشته باشد.
نکته مهم دیگر آن است که این راهآهن بهتنهایی اتصال مستقیم چین به بنادر پاکستان را فراهم نمیکند. خط مذکور در ازبکستان به شبکه ریلی این کشور متصل خواهد شد و برای دسترسی به پاکستان، به حلقههای تکمیلی حملونقل، زیرساختهای ترانزیتی و در نهایت عبور از افغانستان یا استفاده از مسیرهای جایگزین نیاز خواهد بود. بنابراین، اهمیت واقعی این پروژه در درجه نخست، تقویت ارتباط ریلی چین با آسیای مرکزی و ایجاد گزینهای مکمل در شبکههای تجاری منطقه است. نتیجه آنکه هرگونه اتصال به جنوب آسیا به تکمیل زیرساختها و توافقهای جداگانه وابسته خواهد بود.
کریدور ریلی چین–ایران در بوته آزمون
در کنار این تحولات، خبرگزاری اینترفاکس در ۱۰ سپتامبر ۲۰۲۶، به نقل از شرکت ازبکستانی “یوکیتی–اوزتِمیریولکونتینر” از حرکت نخستین قطار باری از چین به مقصد ایران خبر داد که نمونهای عینیتر از توسعه حملونقل ریلی چین به ایران و در چارچوب گسترش کریدورهای زمینی منطقه ارزیابی میشود. این قطار شامل ۵۵ کانتینر بود که محمولههایی حاوی قطعات خودروهای سواری، کالاهای مصرفی و محمولههای ترکیبی را حمل میکرد. قطار پس از عبور از گذرگاه خورگوس–آلتینکول وارد قزاقستان شد و در ۷ سپتامبر از ایستگاه آلتینکول حرکت خود را در مسیر تعیینشده ادامه داد. مسیر آن از قزاقستان، ازبکستان و ترکمنستان گذشته و از گذرگاه ریلی سرخس وارد ایران شد. طول مسیر بیش از ۶۰۰۰ کیلومتر و زمان برنامهریزیشده برای رسیدن به مقصد۱۴ تا ۱۶ روز اعلام شده بود.
اهمیت این رویداد در آن است که همکاری عملیاتی چند کشور آسیای مرکزی را برای انتقال یک قطار باری از چین به ایران به نمایش گذاشت. گزارش ۲۹ سپتامبر مؤسسه مطالعات پیشرفته بینالمللی ازبکستان (IAIS) نیز این سفر ریلی را آزمونی عملی برای این کریدور توصیف کرده است. گزارش ۲۱ اکتبر شبکه خبری دویچهوله نیز تأیید میکند قطار یادشده از طریق قزاقستان، ازبکستان و ترکمنستان وارد ایران شده است. بنابراین، در این مورد، اصل ورود محموله به ایران نیز در گزارشهای بعدی بازتاب یافته است. با این حال، زمان ۱۴ تا ۱۶ روز همچنان باید بهعنوان زمان برنامهریزیشده برای این سرویس مشخص تلقی شود و نباید آن را بدون دادههای عملیاتی مستقل، زمان تضمینشده برای تحویل همه محمولهها در آینده دانست.
همچنین باید میان مدت زمان حرکت این قطار آزمایشی و سرویس ریلی شیان–آپرین تفاوت قائل شد. بر اساس گزارش مؤسسه مطالعات پیشرفته بینالمللی ازبکستان، ارتباط ریلی میان شیان چین و بندر خشک آپرین در نزدیکی تهران از سال ۲۰۲۵ برقرار بوده و قطارهای باری در این مسیر به صورت منظم در حال حرکت هستند. در نتیجه، اعزام این قطار در سپتامبر ۲۰۲۶ را باید گامی تازه در گسترش همکاریهای عملیاتی و حضور پررنگ ازبکستان در جریان ترانزیتی از طریق کریدور چین–ایران دانست، نه نخستین ارتباط ریلی میان چین و ایران در تاریخ این مناسبات.
روشن است که از منظر ایران، اهمیت این تحول فراتر از ورود یک محموله آزمایشی است. عبور کالا از قزاقستان، ازبکستان و ترکمنستان به ایران، نشان میدهد شبکه ریلی کشور ظرفیت اتصال به بازارهای شرق آسیا و آسیای مرکزی را دارد. در این میان، ترکمنستان بهعنوان گره اتصال میان شبکه ریلی آسیای مرکزی و ایران از جایگاهی محوری برخوردار است. تداوم بهرهبرداری از این کریدور میتواند زمینه تعمیق همکاریهای ریلی، گمرکی و لجستیکی با عشقآباد و تاشکند را فراهم کند و در صورت همترازی هزینه و زمان با مسیرهای جایگزین، بخشی از جریان کالاهای چین به ایران و بالعکس را جذب نماید.
با این حال، گزارش ۲۱ اکتبر خبرگزاری دویچهوله درباره وضعیت حملونقل ریلی ایران نشان میدهد زمانبندی اعلامشده در برنامههای ترانزیتی الزاماً با زمان واقعی تحویل کالا به صاحبان کالا یکسان نیست. یک شرکت حملونقل چینی در گفتوگو با این رسانه، زمان واقعی ترانزیت کالا در شرایط جاری را در برخی موارد ۵۰ تا ۶۰ روز برآورد کرده و عواملی مانند رویههای مرزی، تشریفات گمرکی، دسترسی به قطار و واگن، تغییر عرض خطوط، دشواریهای تسویه مالی و محدودیتهای ناشی از تحریم را از عوامل تأخیر دانسته است. این تفاوت میان زمان برنامهریزیشده و عملکرد واقعی، اهمیت پیشبینیپذیری و استمرار خدمات را در رقابتهای ترانزیتی نشان میدهد.
در سطحی گستردهتر، تحریم سه شرکت ریلی ایران از سوی وزارت خزانهداری آمریکا در اول اکتبر ۲۰۲۶ نیز شرایط فعالیت و بهرهبرداری از این کریدورها را بهطور جدی تحت تأثیر قرار داده است. این اقدام، ریسک همکاری شرکتهای خارجی، بانکها، شرکتهای بیمه و کارگزاران حملونقل با شبکه ریلی ایران را افزایش میدهد. در چنین شرایطی، حتی اگر شرایط فنی و جغرافیایی مسیر مساعد باشد، دشواریهای مرتبط به تسویهحساب مالی، بیمه محمولهها و همکاری شرکتهای بینالمللی میتواند مانع تثبیت آن بهعنوان یک کریدور پایدار و رقابتی شود. بر همین مبنا، توسعه ترانزیت ریلی ایران از مسیر آسیای مرکزی نیازمند توجه همزمان به زیرساختها، دیپلماسی ترانزیتی، تسهیل رویههای گمرکی و ترتیبات مالی و بیمهای است.
جمعبندی
مجموعه تحولات یادشده نشان میدهد که رقابتهای ترانزیتی در منطقه را نباید به تقابل ساده میان مسیرهای پاکستان، افغانستان، چین و ایران تقلیل داد. مسیر عبوری از چین میتواند برای پاکستان گزینهای جایگزین در شرایط اختلال در مرزهای افغانستان باشد؛ راهآهن چین–قرقیزستان–ازبکستان در آینده امکان اتصال ریلی مستقیم چین به آسیای مرکزی را فراهم خواهد کرد؛ و مسیر چین–قزاقستان–ازبکستان–ترکمنستان–ایران نیز دسترسی شرق آسیا به بازار ایران را تسهیل میکند. این مسیرها در برخی حوزهها با یکدیگر رقابت میکنند، اما در حوزههای دیگر میتوانند مکمل یکدیگر باشند. توسعه ارتباطات ریلی میان چین و کشورهای آسیای مرکزی الزاماً به زیان ایران نیست؛ چنانچه شبکه ریلی ایران با ارائه خدمات قابل اتکا، تعرفههای رقابتی و اتصال مؤثر به بنادر و بازارهای داخلی بخشی از جریان ترانزیت کالا را جذب کند، افزایش پیوندهای منطقهای میتواند به تقویت جایگاه ترانزیتی کشور منجر شود.
آنچه از تحولات سال ۲۰۲۶ میتوان استنباط کرد، نه چرخش قطعی پاکستان از مسیرهای سنتی به سمت چین و نه برتری انحصاری یک کریدور بر کریدورهای دیگر منطقه است؛ بلکه شکلگیری تدریجی مجموعهای از بدیلهای چندسویه و تنوعبخشی در مسیرهای تجاری برای کاهش وابستگی به مسیرهای آسیبپذیر و افزایش انعطافپذیری تجارت در اوراسیاست. برای پاکستان، مسئله اصلی حفظ دسترسی به بازارهای آسیای مرکزی در شرایط بیثباتی امنیتی است؛ برای کشورهای آسیای مرکزی، تنوعبخشی به مسیرهای دسترسی به آبهای آزاد و بازارهای کلیدی اهمیت فراوانی دارد؛ و چین نیز در پی گسترش شبکههای حملونقل زمینی، تعمیق پیوندهای اقتصادی با آسیای مرکزی و ایجاد کریدورهای مکمل به سوی غرب و جنوب است.
برای ایران، پیام روشن این تحولات آن است که مزیت جغرافیایی بهتنهایی تضمینکننده منافع اقتصادی ترانزیتی نیست. جمهوری اسلامی ایران زمانی میتواند از موقعیت خود بهره ببرد که مسیرهای ریلی، جادهای و بندری را به شبکهای منظم، مقرونبهصرفه، قابل پیشبینی و برخوردار از پشتیبانی گمرکی، مالی و بیمهای تبدیل کند. در واقع آینده ترانزیت منطقه نه با برتری انحصاری یک مسیر، بلکه با شکلگیری شبکهای از مسیرهای مکمل رقم خواهد خورد؛ شبکهای که در آن معیار نهایی انتخاب صاحبان کالا نه وعدههای سیاسی یا کوتاهی ظاهری مسیر، بلکه هزینه حمل کالا، زمان واقعی تحویل آن و اطمینانپذیری خدمات خواهد بود.
دربارهٔ نویسنده
مصطفی زندیه
رایزن درجهیک وزارت امور خارجه؛ دارای کارشناسی تاریخ از دانشگاه تهران و کارشناسیارشد روابط بینالملل از دانشگاه آزاد اسلامی تهران مرکزی. دارای سابقه مأموریتهای دیپلماتیک در کراچی، اسلامآباد، مینسک و عشقآباد در حوزههای سیاسی، دیپلماسی عمومی، امور کنسولی و اقتصادی است .
- سیاست
- اقتصاد و تجارت
شیوه ارجاع به این مقاله
مصطفی زندیه. «بازآرایی ترانزیتی در اوراسیا: نقش چین در مسیرهای ترانزیتی پاکستان و آسیای مرکزی.» اندیشکده اقبال، ۲۷ آبان ۱۴۰۵. https://iqbalforum.org/fa/?p=55942.



نظرات